Een leveranciersfactuur die drie weken blijft liggen voordat ze met de inkooporder wordt vergeleken, een ondernemer die op de 25e van de maand ontdekt dat er een tekort op de rekening staat: zulke situaties wijzen op een gebrekkige informatiestroom. Voor een Frans bedrijf betekent het beheren van de boekhouding en de bedrijfsactiviteiten dat je eerst de informatiestromen structureert, nog voordat je het over tools of dashboards hebt.
Elektronische facturatie en financieel beheer: wat er concreet verandert
Sinds de planning die in de Franse begrotingswet is vastgelegd, verandert de verplichte elektronische facturatie de manier waarop gegevens binnen Franse bedrijven worden uitgewisseld.
Het gaat niet alleen om een boekhoudkundige update. Bedrijven moeten de ontvangst en verzending van facturen controleren, maar ook de extractie en overdracht van transactie- en betalingsgegevens. De keuze voor een erkend platform (de lijst met erkende platforms is te raadplegen op impots.gouv.fr) bepaalt de kwaliteit van de informatie die vervolgens wordt gebruikt voor het kasstroombeheer en de aangiften.
Voor micro-ondernemers die gebruikmaken van de btw-vrijstellingsregeling blijven de verplichtingen veeleisend. De DGFiP verduidelijkt dat zij onderworpen blijven aan de facturatieverplichtingen die bij hun regeling horen en hun omzet moeten bewaken aan de hand van de geldende drempels om te weten wanneer zij btw-plichtig worden. In dat geval begint het beheer van de bedrijfsactiviteiten met het in realtime volgen van de cumulatieve omzet, en niet alleen van de kaspositie.
Je kunt de bedrijfsrekeningen van Franse ondernemingen raadplegen om beter te begrijpen hoe deze gegevensstromen zijn georganiseerd, afhankelijk van de omvang en sector van het bedrijf.
Dashboard voor bedrijfsactiviteiten: drie indicatoren die tot actie aanzetten
Indicatoren verzamelen heeft geen zin als geen enkele ervan tot een beslissing leidt. Je bespaart tijd door je te richten op drie meetwaarden die, zodra ze veranderen, om een onmiddellijke reactie vragen.
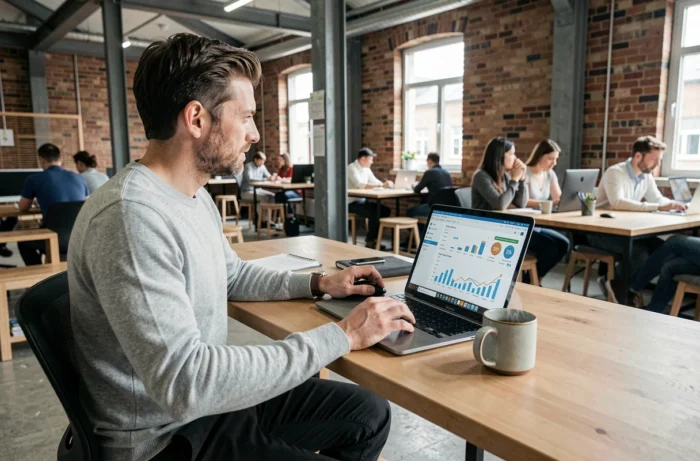
- De gemiddelde betalingstermijn van klanten (DSO): loopt deze van de ene maand op de andere met meer dan een paar dagen op, dan is het tijd om klanten aan te manen of de voorwaarden opnieuw te onderhandelen. Een oplopende DSO zonder waarschuwingssignaal betekent dat de kaspositie ongemerkt verslechtert.
- De brutomarge per activiteit: niet de totale marge, maar de marge uitgesplitst per product- of dienstenlijn. Een verlieslatende lijn die wordt gemaskeerd door de winstgevendheid van een andere, maakt het onmogelijk om weloverwogen keuzes te maken.
- De verhouding tussen vaste kosten en omzet: overschrijdt deze een grens die per bedrijf verschilt (afhankelijk van de sector, de kostenstructuur en het bedrijfsmodel), dan betekent dit dat de omzetgroei de infrastructuurkosten niet langer dekt. Dan weet je dat bepaalde uitgaven moeten worden bevroren of contracten opnieuw moeten worden onderhandeld.
Deze drie indicatoren vormen de basis. Al het overige (conversiepercentage van verkoop, klanttevredenheid, personeelsverloop) is een aanvulling, afhankelijk van de volwassenheid van het bedrijf, maar vervangt dit basistrio niet.
Boekhouding en dagelijks beheer: waar Franse mkb-bedrijven tegenaan lopen
Het meest voorkomende probleem bij het sturen van een bedrijf is niet technisch of financieel van aard. Het is een timingprobleem. Veel mkb-bedrijven ontvangen hun geconsolideerde boekhoudgegevens pas één tot twee maanden nadat de activiteiten hebben plaatsgevonden.
Een kwartaaloverzicht dat half april wordt aangeleverd voor een kwartaal dat eind maart is afgesloten, helpt niet om een kostenoverschrijding in februari bij te sturen. Effectief beheer vereist een maandelijkse boekhoudkundige afstemming, bij voorkeur binnen de eerste tien dagen van de daaropvolgende maand. Dit ritme vraagt om duidelijke afspraken met de accountant over de termijnen voor het aanleveren van documenten en het opleveren van de cijfers.
Een ander knelpunt is het uitgavenbeleid. Zonder schriftelijke regels (uitgavenlimieten per categorie, goedkeuringsprocedures, indeling van kosten) wordt elke uitgave een apart geval. Er gaat tijd verloren aan goedkeuren, indelen en corrigeren.
Automatiseren zonder de controle uit handen te geven
Boekhoudsoftware die is gekoppeld aan de bank en de factureringstool vermindert de tijd die aan invoer wordt besteed. Automatische afstemming van banktransacties voorkomt een groot deel van de handmatige fouten.
De valkuil is dat je alles aan de software overlaat zonder de categorisering te controleren. Een terugkerende kostenpost die verkeerd wordt toegewezen, vertekent de brutomarge maandenlang voordat iemand het opmerkt. Automatiseer de invoer, maar houd zelf de controle.
Kasstroombeheer: vooruitkijken in plaats van achteraf vaststellen
Een prognose van de kaspositie voor de komende twaalf weken, die wekelijks wordt doorgeschoven, verandert de manier waarop een ondernemer zijn bedrijf aanstuurt. In plaats van op de 25e van de maand een laag saldo vast te stellen, zie je het tekort drie weken van tevoren aankomen en kun je actie ondernemen: klanten eerder aanmanen, een betaling aan een leverancier in overleg uitstellen of een kredietlijn aanspreken.
Deze prognose is gebaseerd op drie geldstromen:
- Verwachte ontvangsten (verzonden facturen met de werkelijke vervaldatums, niet de theoretische)
- Geplande uitgaven (huur, salarissen, sociale lasten, aflossingen van leningen)
- Voorzienbare variabele kosten (inkoop van materialen, lopende onderaanneming)
Als de gegevens centraal beschikbaar zijn, kost het ongeveer twintig minuten per week om dit overzicht bij te werken. Een kasstroomprognose is voor een mkb-bedrijf het meest direct bruikbare instrument om bij te sturen, nog vóór de winst-en-verliesrekening.
Elektronische facturatie zal deze prognose bovendien betrouwbaarder maken, omdat betalingsgegevens via erkende platforms worden uitgewisseld. Het ministerie heeft een monitoringsysteem opgezet waarin overheidsdiensten en economische partijen samenwerken om de invoering te begeleiden en de volgende deadlines voor te bereiden.
Het structureren van het bedrijfsbeheer vereist geen grote investering in software of advies. Drie indicatoren die elke maand worden gevolgd, een snelle boekhoudkundige afstemming en een doorlopende kasstroomprognose dekken het merendeel van de behoeften op het gebied van besluitvorming. Elke maand zonder deze basis verlengt de tijd tussen het ontstaan en het ontdekken van een probleem.